안녕하세요.
명륜세무회계 전창로세무사입니다.
오늘은 연금저축과 IRP 세액공제에 대해 알려드리고자 합니다.
연금저축 세액공제란?
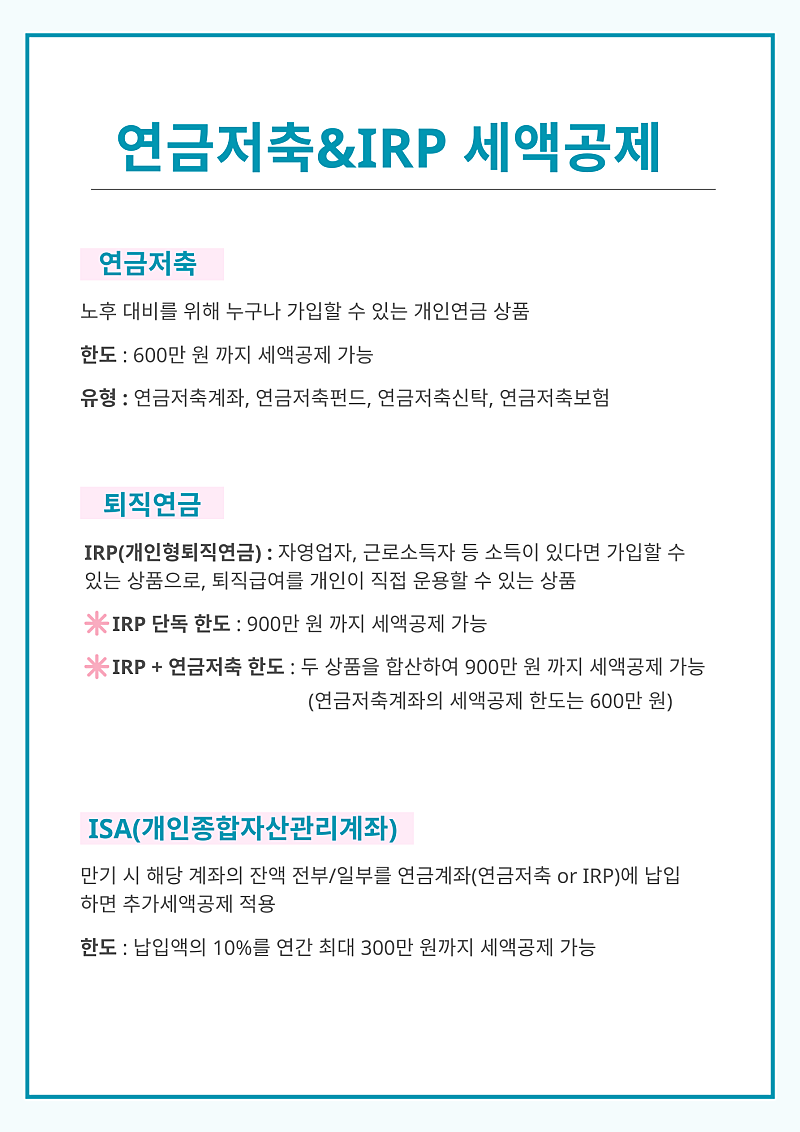
연금저축은 노후 대비를 위해 가입하는 개인 연금 상품으로,
납입금액에 따라 일정 비율을 공제받을 수 있습니다.
공제한도는 최대 600만 원까지 세액공제가 가능합니다.
연금저축은 가입 대상에 제한이 없으며,
은행 및 증권사를 통해 가입이 가능합니다.
IRP란?
개인형 퇴직연금으로 근로자가 퇴직 시 받은 퇴직금을 운용하여
연금의 형태로 노후자금을 마련하는 상품입니다.
연금저축과 합산하여 연간 총 1,800만 원까지 납입이 가능하며,
연금저축과 합산 시 최대 900만 원까지(연금저축은 600만 원까지)
세액공제가 가능합니다
IRP는 연금저축과는 다르게
자영업자, 근로소득자 등 소득이 있는 사람이어야 가입이 가능합니다.
ISA란?
개인종합자산관리계좌로,
하나의 계좌로 여러 금융 상품을 운용하며 절세 혜택을 받을 수 있는 상품입니다.
만기 시 해당 계좌의 잔액을 연금계좌에 납입하면 추가세액공제를 받을 수 있으며,
납입액의 10%를 연간 최대 300만 원까지 세액공제가 가능합니다.
공제율은 아래와 같습니다.
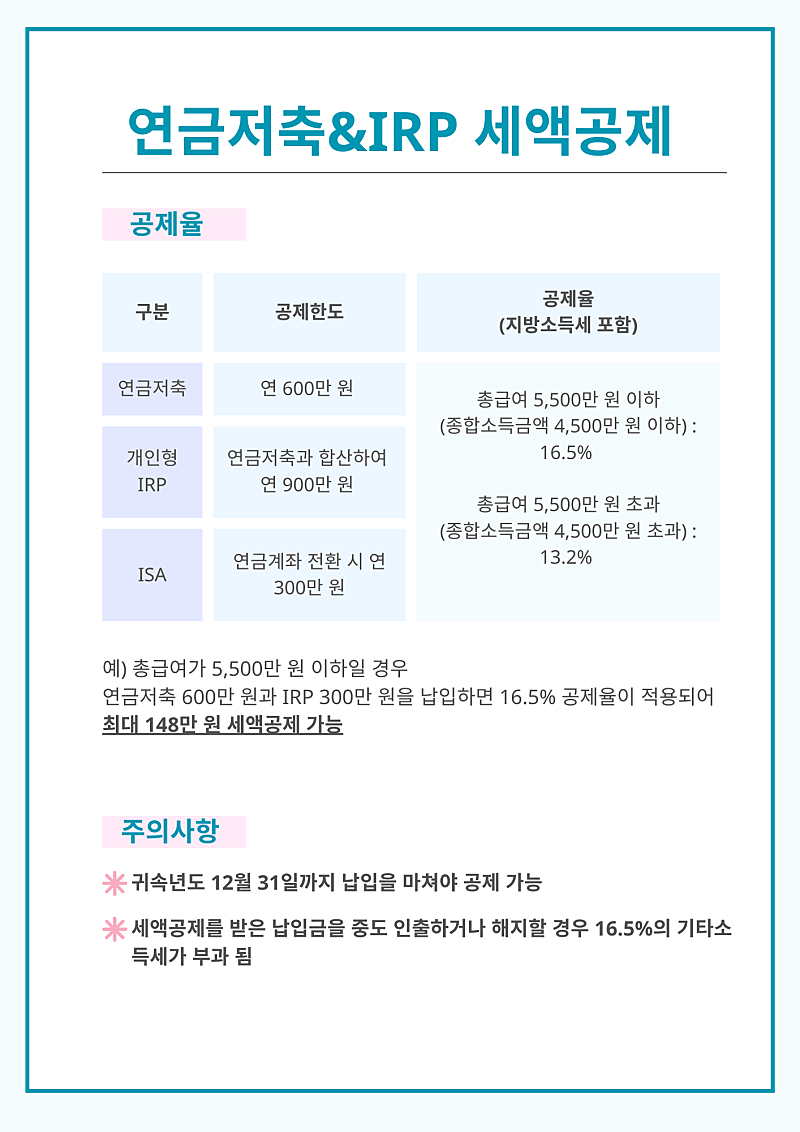
연금저축, IRP, ISA 세 상품 모두
총급여 5,500만 원 이하 (종합소득 4,500만 원 이하)일 시 지방소득세 포함하여 16.5%를,
총급여 5,500만 원 초과 (종합소득 4,500만 원 초과)일 시 지방소득세 포함하여 13.2%를 공제받을 수 있습니다.
납입한 귀속년도 12월 31일까지 납입을 마쳐야 세액공제가 가능하며,
세액공제를 받은 납입금을 중도 인출하거나,
해지할 경우 16.5%의 기타 소득세가 부과됨을 주의하셔야 합니다.