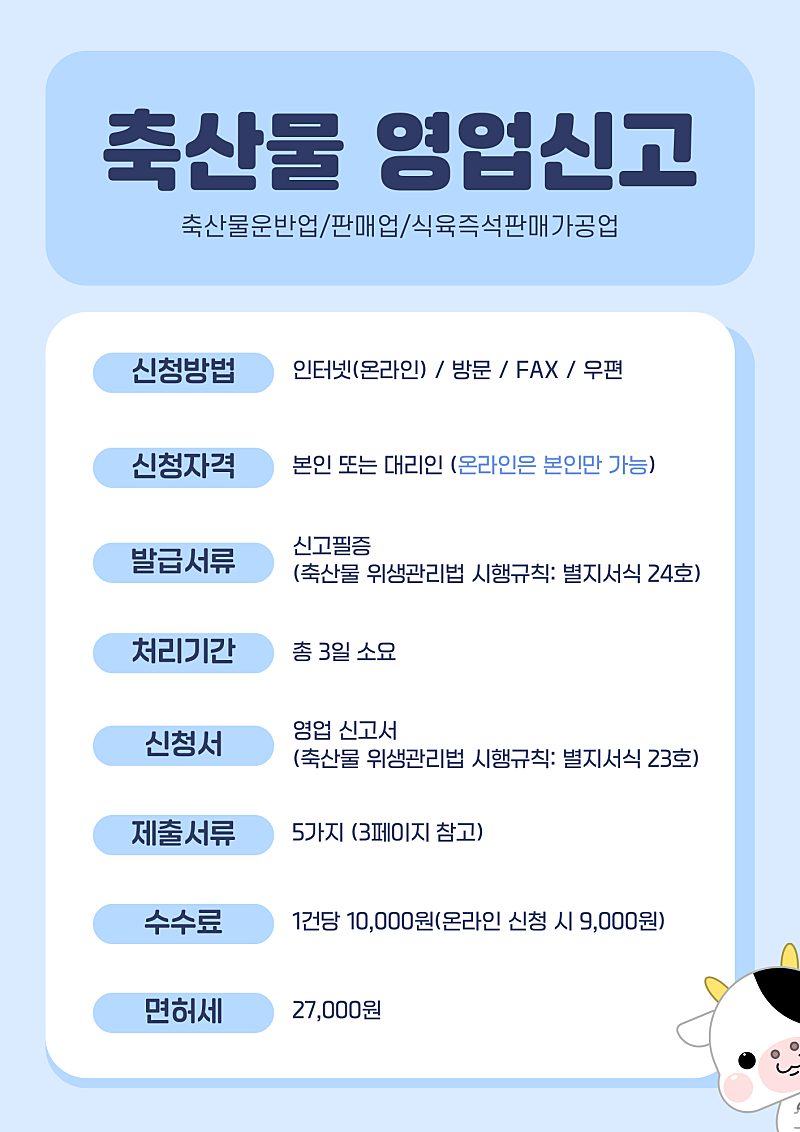
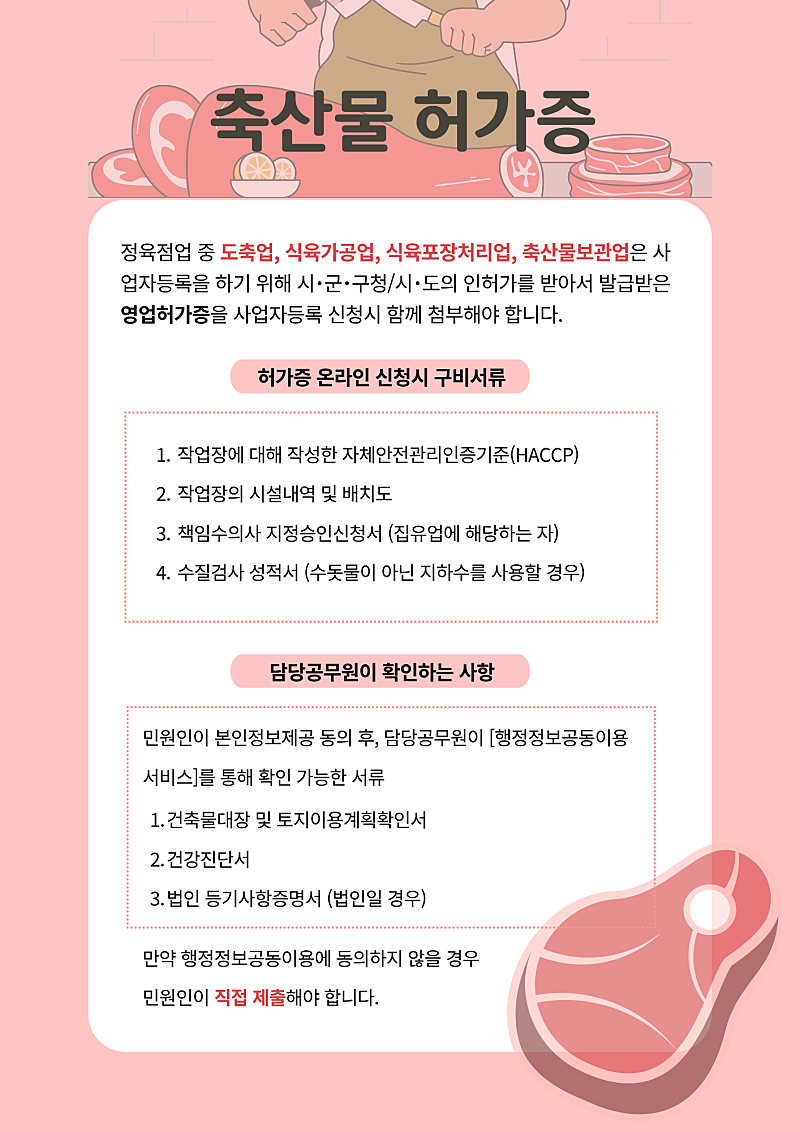
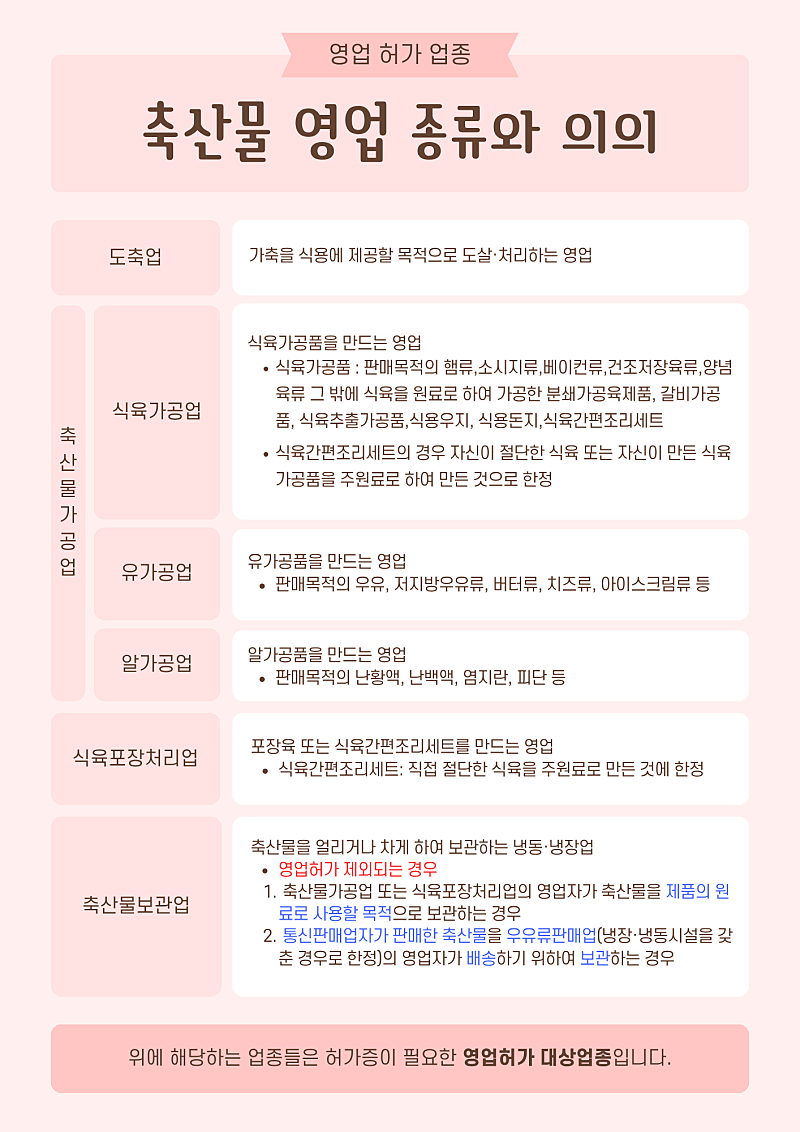
안녕하세요
명륜세무회계 전창로 세무사입니다.
오늘은 정육점 사업자유형인 면세/과세/겸업사업자에 대해 알아보도록 하겠습니다.
많은 사장님들께서 사업자등록 시 어느 유형으로 등록해야하는지 헷갈리실텐데요.
사업자등록 시 필수인 사업자유형에는 면세사업자/과세사업자(겸업)가 있으며,
가공되지 않은 신선, 냉장, 냉동 생고기를 판매하는 경우 면세사업자로,
양념 등 가공된 육류를 판매하는 경우 과세사업자로,
두 종류의 육류를 모두 판매하는 경우는 겸업사업자이므로 과세사업자로 등록하셔야 합니다.
자세한 내용은 다음과 같습니다.
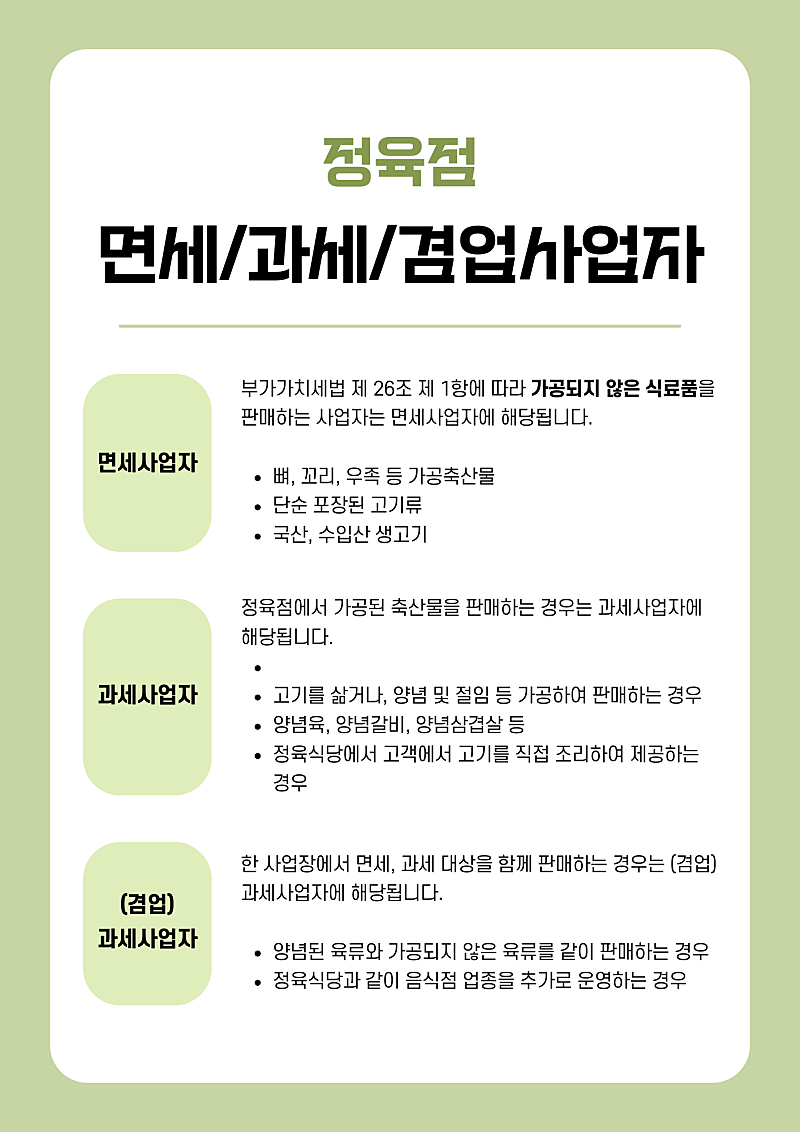
정육식당을 운영하시는 사장님들께서는
정육점(면세)과 음식점(과세)을 함께 운영하시는 경우 (겸업)과세사업자로 등록하시면 됩니다.
다만, 한가지 주의하실 점이 있습니다.
정육점에서 판매하신 육류매출을 면세로 인정받기 위해서는
다음과 같은 조건을 충족하셔야 합니다.
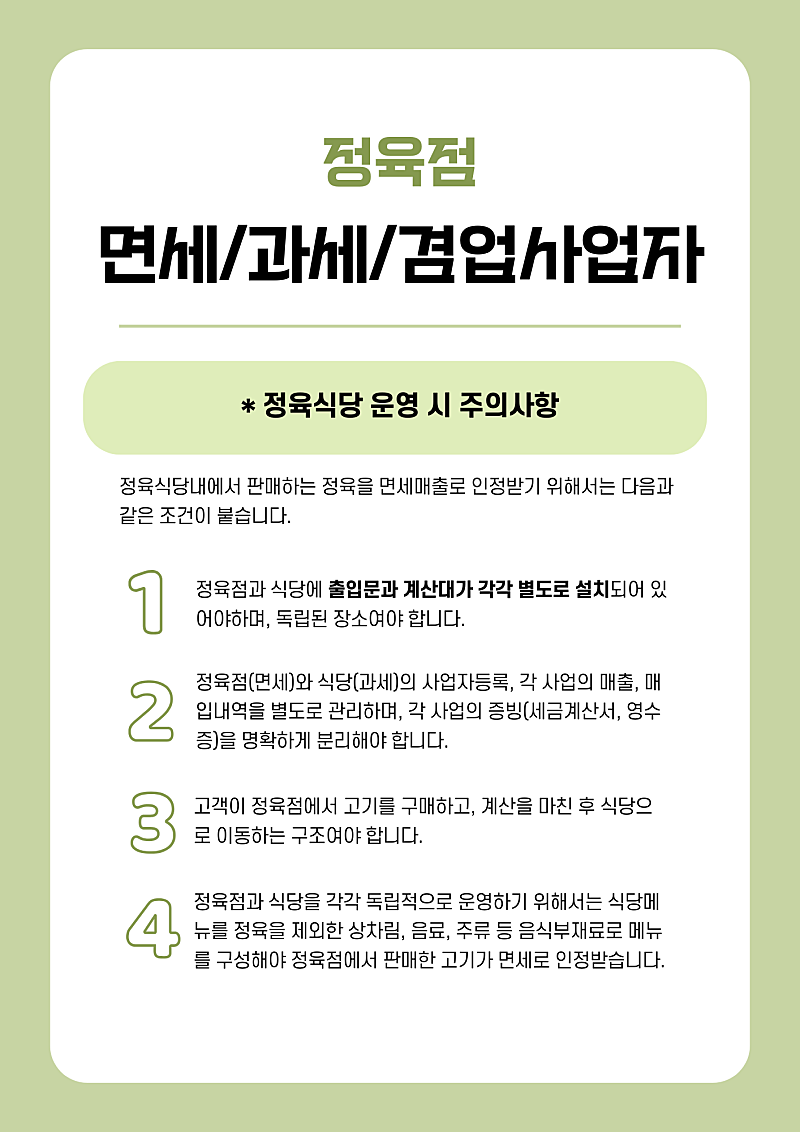
위와 같이 정육점과 음식점의 매출구분을 따로 관리하시고,
영수증 등 증빙서류도 각각 분리하셔야 하는 것을 잊지마시길 바랍니다!
정육점 창업에 대한 내용은 이것으로 마치며,
또 다른 내용으로 찾아뵙겠습니다.