안녕하세요.
명륜세무회계 전창로 세무사입니다.
오늘은 엔젤투자(벤처기업투자) 소득공제에 대해 이야기해보고자 합니다.
엔젤투자(벤처기업투자) 소득공제란?
벤처기업의 성장을 촉진하여 고용 창출을 이루기 위한
벤처기업지원제도의 일환으로,
개인 투자자에게 소득공제 혜택을 주는 제도입니다.
벤처기업투자 소득공제는 '조세특례제한법'에서 규정한
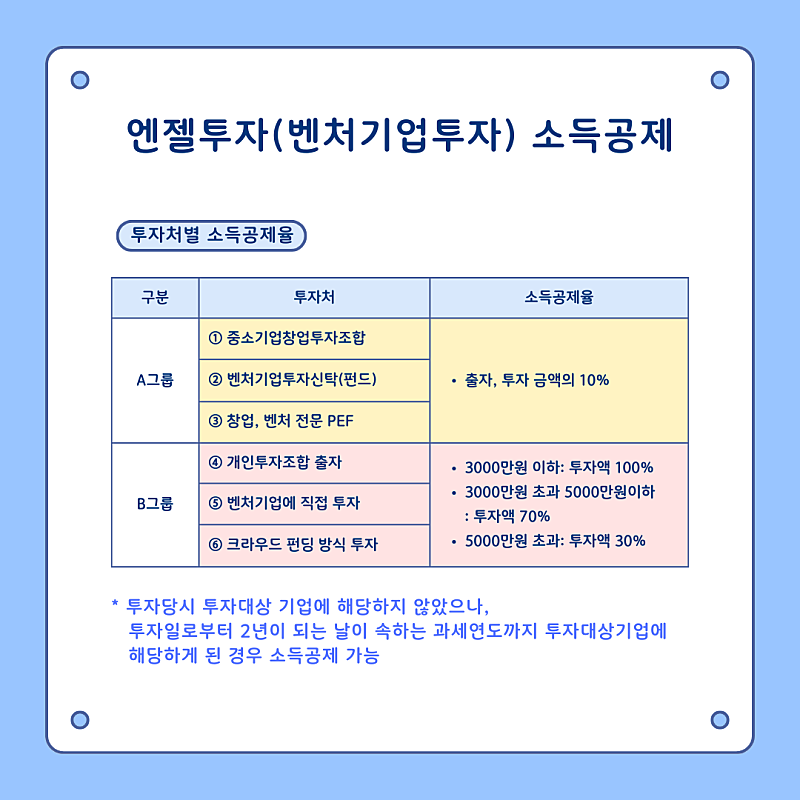
6가지 유형의 투자처에 투자했을 때만 적용받을 수 있습니다.
단, 투자 당시 투자대상 기업에 해당하지 않았으나,
투자일로부터 2년이 되는 날이 속하는 과세연도까지 투자대상 기업에 해당하게 된 경우에도 소득공제를 적용받을 수 있습니다. (조세특례제한법 제16조 제3항)
소득공제율은 투자처에 따라 달라집니다.
크게 두 그룹으로 나뉘는데요.
A그룹의 경우 출자, 투자 금액의 10%를,
B그룹의 경우 금액에 따라 소득공제율이 달라집니다.
자세한 내용은 아래 사진을 참고해주세요!
벤처기업투자 소득공제의 경우
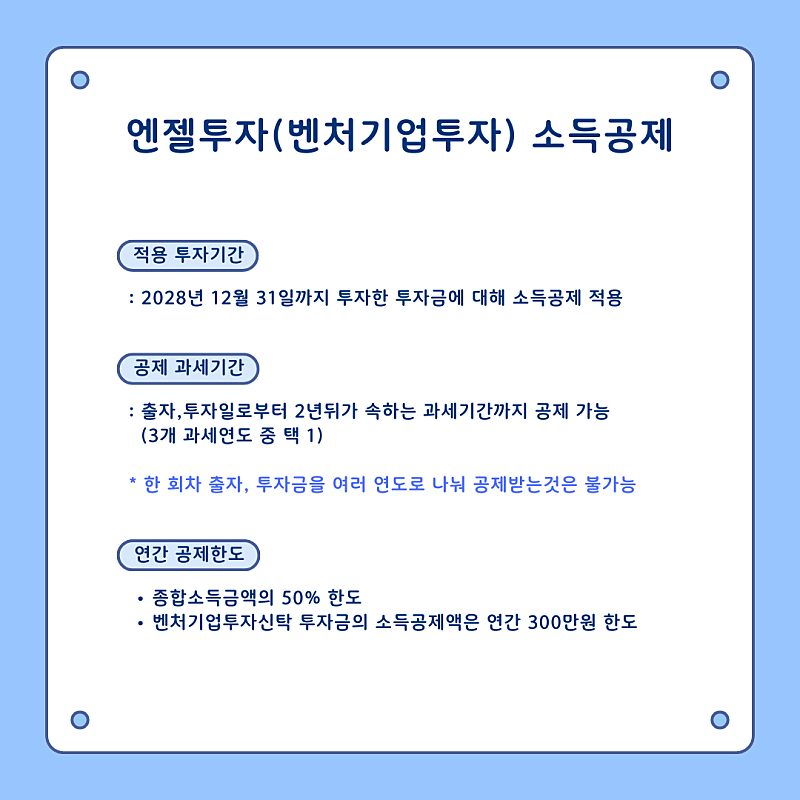
2028년 12월 31일까지 투자한 투자금에 대해 소득공제가 적용됩니다.
[공제 과세기간]
소득공제를 받으실 과세기간은 선택이 가능합니다.
출자, 투자일로부터 2년 뒤가 속하는 과세기간까지
총 3개 과세연도 중 하나의 연도를 선택하면 됩니다.
* 단, 한 회차 출자/투자금을 여러 연도로 나눠 공제받는 것은 불가능합니다.
또한, 연간 공제한도는 종합소득금액의 50%이며,
벤처기업투자신탁 투자금의 경우 연간 300만원까지만 소득공제 가능합니다.
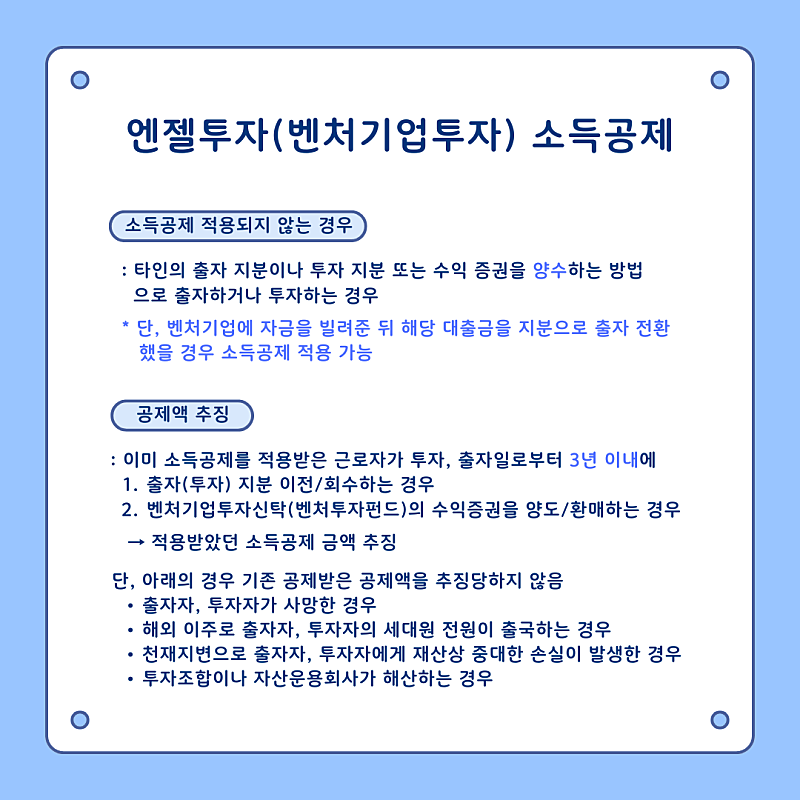
단, 소득공제가 적용되지 않는 경우도 있습니다.
타인의 출자 지분이나 투자 지분 또는 수익 증권을양수하는 방법으로 출자하거나 투자하는 경우 소득공제가 불가능합니다.
또한, 아래의 경우 공제받았던 금액이 추징당하게 됩니다.
|
이미 소득공제를 적용받은 근로자가 투자, 출자일로부터 3년 이내에 1. 출자(투자) 지분 이전/회수하는 경우 2. 벤처기업 투자신탁(벤처투자펀드)의 수익증권을 양도/환매하는 경우 |
따라서 3년 이상 투자를 하셔야만 소득공제가 가능합니다.
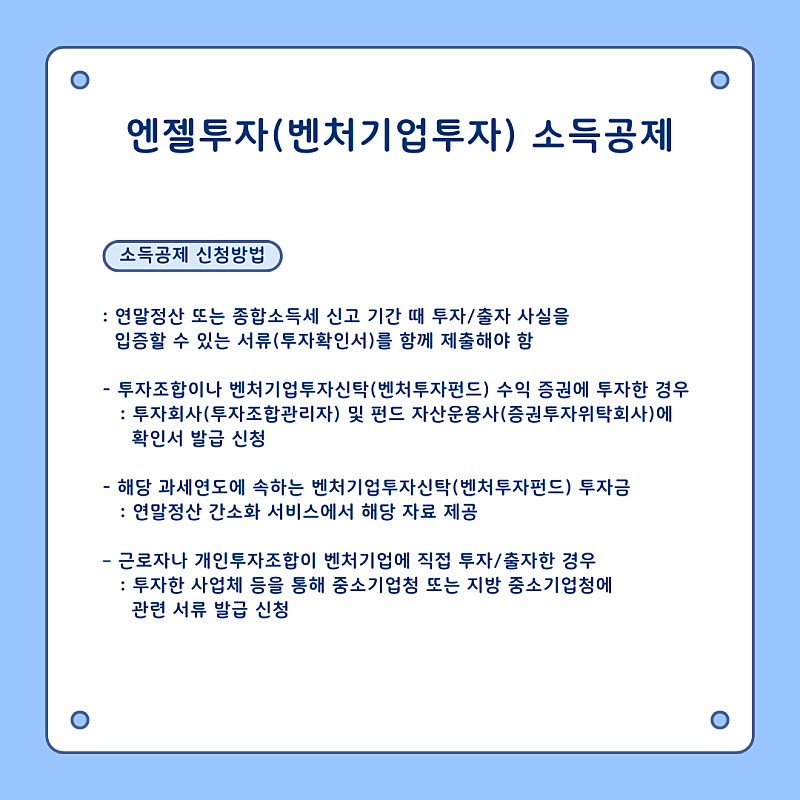
다음은 소득공제 신청방법에 대해 설명드리겠습니다.
벤처기업투자 소득공제를 받기 위해서는
연말정산 또는 종합소득세 신고 기간 때
투자/출자 사실을 입증할 수 있는 서류(투자확인서)를 함께 제출하셔야 합니다.
위에서 말씀드린 벤처기업투자처 6가지 중
대부분 증권사를 통한 펀드가입(벤처기업투자신탁) 혹은
크라우드 펀딩을 통한 투자가 많이 이루어집니다.
만일 크라우드 펀딩 플랫폼(펀딩포유, 크라우디 등)을 통한 투자 시
벤처기업투자 소득공제를 받기 위해서는
'소득공제' 라고 기입되어 있는 기업인지 확인하시는 것을 유의하시길 바랍니다!